O Prêmio Nobel de Economia em 2026 foi concedido a dois acadêmicos americanos, cujas teorias, formuladas há mais de 20 anos, estão em declínio até mesmo no meio dominante do pensamento econômico, embora ainda mantenham prestígio entre os economistas mais conservadores.
Este não é um fato incomum no Nobel de Economia. Por muitas vezes basear a premiação em trabalhos produzidos originalmente há muito tempo, as teorias laureadas nem sempre representam, no momento do anúncio do prêmio, a última palavra em economia.
Entrou para a História a premiação, em 1997, de Myron Scholes e Robert Merton, por formulações matemáticas para operação em mercados de derivativos financeiros. Os dois operavam um grande fundo de hedge (derivativos) que quebrou espetacularmente em 1998, no período das grandes crises cambiais da Ásia e da Rússia, obrigando à intervenção do Fed (Federal Reserve, banco central americano), para evitar uma crise sistêmica no mercado financeiro e bancário americano.
Caminhos da estabilização
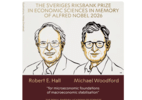
Robert Hall, 83 anos, da Universidade Stanford, e Michael Woodford, 71 anos, de Columbia foram laureados por desenvolverem "fundamentos microeconômicos para a estabilização macroeconômica", conforme resumiu o comunicado de anúncio da premiação.
Os dois economistas foram pioneiros nas pesquisas para a construção de modelos matemáticos com o objetivo de explicar, gerenciar e antecipar crises econômicas, com base no comportamento previsto dos agentes econômicos — consumidores, trabalhadores e empresas.
Esses modelos, conhecidos pela sigla em inglês DSGE (Equilíbrio Geral Dinâmico Estocástico), consideram que, depois de crises, a tendência da economia é retornar ao equilíbrio. As premissas do modelo, que pretende orientar as políticas em busca da estabilização econômica, com controle da inflação, são as das "expectativas racionais". Ou seja, os agentes econômicos obedecem a comportamentos padronizados e dispõem de informações completas para avaliar e decidir.
Desenvolvidos a partir dos anos 1990, esses modelos, apelidados de "novos keynesianos", ainda são os mais utilizados no ensino e nas pesquisas em economia, mas são crescentemente criticados não só por economistas de visão heterodoxa.
"Novos keynesianos"
A denominação "novos keynesianos" vem do fato de que seus autores confirmaram as teorias do inglês John Maynard Keynes, tido como um dos principais, se não o principal economista do século XX e arquiteto das políticas econômicas que retiraram a economia global da Grande Depressão dos anos 30.
Mesmo ao considerar que nas crises a economia não se ajusta automaticamente, como afirmava Keynes, contudo, os seguidores do "novo keynesianismo" concordavam também com os críticos das teorias de Keynes.
Esses críticos alegavam que às teorias de Keynes faltavam fundamentos microeconômicos, modernamente fornecidos pela teoria das "expectativas racionais" — esta também premiada com o Nobel em 1995, para seu principal formulador, o economista Robert Lucas, da Universidade de Chicago, famosa pela liderança, a partir dos anos 50, de Milton Friedman, como centro do pensamento econômico liberal e conservador.
Nas últimas duas décadas, as bases da teoria "novo-keynesiana" dominaram as formulações de política econômica, tomando o lugar de outras âncoras da estabilidade de preços e do crescimento. Saíram de cena as políticas de estabilização com base na quantidade de moeda em circulação, dando lugar a fatores como a convergência de expectativas.
Juros e expectativas
Com a perda da importância da moeda nas políticas monetárias de estabilização, as expectativas, influenciadas pelas taxas de juros determinadas pelos bancos centrais, ganharam o centro do palco. A nova teoria dominante determinava uma relação inversa entre taxa de juros e inflação.
A "bíblia" da teoria é o livro de Woodford Interest and Prices - Foundations of a Theory of Monetary Policy ("Juros e preços - fundamentos de uma teoria de política monetária"), de 2003, ainda sem edição traduzida em português.
Atualmente, os bancos centrais operam sobre as expectativas para estabilizar as economias com base no forward guidance (orientação à frente, numa tradução livre) que comunicam à praça, obedecendo à ideia de que elevar juros é o caminho eficaz para derrubar a inflação e retornar ao equilíbrio estável entre oferta e demanda na economia.
Fraturas no modelo
A vida real, principalmente em moments de crise, costuma confrontar as teorias econômicas. A DSGE dos "novos keynesianos" vencedores do Nobel de 2026, desde sempre contestada por economistas heterodoxos "pós-keynesianos", sofreu suas primeiras fraturas no mundo acadêmico com o crash de 2008, que não foi capaz de prever.
Outros premiados com o Nobel de Economia, casos de Joseph Stiglitz, Paul Krugman e Paul Romer, além de economistas de prestígio, como Olivier Blanchard, que foi economista-chefe do FMI (Fundo Monetário Internacional), são críticos costumeiros das teorias "novos keynesianas" e das implicações de política econômica delas derivadas.
"O Nobel premiou o 'credo' dos anos 1990, consolidado no livro do Woodford, da teoria monetária sem moeda", disse à coluna o economista André Lara Resende, um dos formuladores do Plano Real e dissidente das teorias econômicas dominantes.
Esse "credo", na opinião de Resende, foi desenvolvido por Robert Hall, de quem foi aluno no MIT (Massachusetts Institute of Technology), cujo Nobel foi devido "a mais uma implicação das expectativas racionais, reforçando o mito da inutilidade da ação governamental na economia".
Nova teoria desponta
Mesmo no campo dos economistas mais conservadores, as ideias e práticas derivadas da teoria "novo-keynesiana" estão sob crescente escrutínio. Um ícone desse pensamento conservador mais atualizado é o economista John Cochrane, de Stanford, como Hall.
Cochrane é o principal autor da teoria fiscal do nível de preços (TFPL, na sigla em inglês), cuja premissa é a de que o nível geral de preços e a inflação não são determinados apenas pela política monetária — pelo controle da oferta de moeda e determinação de taxas de juros pelo Banco Central —, mas também pela política fiscal.
Para estabilizar preços e controlar a inflação, de acordo com a TFPL, a política econômica precisa também evitar a desconfiança de que a dívida pública possa não vir a ser honrada, o que pode ser conseguido pela capacidade de o governo promover superávits fiscais primários futuros para honrar a dívida.
Menos juros, menos inflação
Se isso for feito, segundo Cochrane, a relação taxa de juros/inflação deixa de ser inversa — mais juros, menos inflação —, como reza o "novo keynesianismo", e passa a ser direta — menos juros, menos inflação.
Em artigo recente em sua página na rede social Substack, André Lara Resende propôs uma nova política para a estabilização da economia brasileira, com base na TFPL.
Em "Eu acuso: uma proposta para eliminar os juros absurdos", o economista propõe a criação de um Conselho Fiscal e Monetário, no lugar do atual CMN (Conselho Monetário Nacional), e acusa o Banco Central de "sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater".
Texto que relata acontecimentos, baseado em fatos e dados observados ou verificados diretamente pelo jornalista ou obtidos pelo acesso a fontes jornalísticas reconhecidas e confiáveis.
Deixe seu comentário
O autor da mensagem, e não o UOL, é o responsável pelo comentário. Leia as Regras de Uso do UOL.