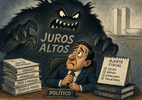
Sabe-se que o dólar assusta qualquer um, até mesmo o político mais esbanjador do Congresso Nacional. Esse termômetro exerceu sua função, no final de 2024, mas também em outros momentos da nossa história. Desta vez, com o dólar relativamente controlado em razão do quadro externo, o juro alto assume a carapuça de bicho-papão.
Após as eleições de outubro, inicia-se o processo de transição. A realidade das contas públicas é delicada, mas o quadro é melhor do que a visão média defendida pelo mercado financeiro.
Contudo, ao governo não cabe brigar com a realidade percebida por quem financia a dívida pública. É preciso entregar um ajuste fiscal com três características: sólido, rápido (do ponto de vista do anúncio e aprovação) e espalhado num horizonte de médio prazo.
Sólido significa relevante, isto é, capaz de gerar superávits condizentes com o objetivo já expresso na Constituição e na Lei Complementar nº 200/2023 de estabilização da relação dívida/PIB. Rápido significa aprovado no Congresso no início do próximo ano, após discussão e formulação em novembro e dezembro de 2026. Espalhado no médio prazo significa que não se esgota e, simultaneamente, não pode ser pequeno no primeiro ano. Importa mais a trajetória, desde que carimbada na lei (e não apenas contemplada nas intenções).
Josué Pellegrini e eu temos defendido, desde setembro de 2024 (ver artigo publicado na Ilustríssima, da Folha de S.Paulo, em 28 de setembro de 2024), e em artigos subsequentes, neste espaço e na minha coluna quinzenal no Estadão, um ajuste nesses moldes. Propusemos mudanças em: emendas parlamentares, Fundeb, gastos tributários (renúncias e isenções fiscais), abono salarial, vinculações e indexações. Recentemente, aqui no UOL, apresentei uma lista expandida, incluindo corte de supersalários e de subsídios, entre outras providências.
Tais ações poderiam recuperar o superávit primário, já em 2027 (0,3% do PIB), para elevá-lo até níveis próximos de 2% do PIB, em 2030, depois de 0,7% e 1,3% do PIB em 2028 e 2029. A dívida em relação ao PIB, neste cenário, se estabilizaria, com ajuda da redução dos juros reais. Eles reagiriam pelo ganho de credibilidade, de confiança e pelo efeito do ajuste fiscal em si.
Assim, se pavimentaria um caminho importante para a mudança na política monetária de modo natural. A discussão da adequação da meta de inflação igualmente reapareceria, de modo responsável e em benefício do equilíbrio fiscal e da recuperação da atividade econômica, esta que sofrerá bastante no ano que vem. Depois do ajuste, o debate não estaria mais interditado, como venho defendendo na minha proposta "2 + 4", isto é, 2% de superávit primário e 4% de meta de inflação.
É pouco razoável, ainda que defensável, a hipótese de que um ajuste fiscal não teria chances de avançar, em 2027, porque Lula teria sido "fiscalmente irresponsável" em 2023. Não foi. A realidade de 2022 e de 2023 era bastante distinta da atual e a herança recebida importa nas avaliações sobre o período.
Em 2023, o déficit foi influenciado por heranças que já descrevi, anteriormente, aqui: precatórios não pagos, calote nos governadores e necessidade de recompor o Bolsa Família no Orçamento recebido, cujo ponto de partida era um déficit de 0,6% do PIB. A saber, a proposta orçamentária é sempre enviada pelo Executivo em agosto do ano anterior; esse foi o déficit estipulado lá.
Ainda assim, pode-se mostrar que houve escolhas erradas, logo de início, do ponto de vista estritamente fiscal. Elas derivaram de preferências do governo eleito e da própria sociedade, como, didaticamente, mostrou Samuel Pessôa ao refutar o termo "gastança" em recente entrevista. Falo da volta da regra do salário mínimo sem a devida discussão sobre a desindexação do gasto. Falo, ainda, do retorno da correção dos pisos constitucionais da saúde e da educação pela receita, escolha com impacto fiscal expressivo.
Parafraseando Eduardo Giannetti em recente entrevista concedida a mim, no podcast Warren Política (assista aqui): os economistas têm mais a aprender com os políticos do que o inverso. Dito de outro modo, é preciso construir propostas de ajuste fiscal, sim, mas elas devem levar em conta a economia política dos processos, o funcionamento das instituições, as preferências e o modus operandi do Congresso, os princípios e valores estampados na Constituição (inclusive a responsabilidade fiscal) etc.
Vamos nos entender: economista não tem voto. Quem tem voto é político. Ao economista cabe auxiliar na composição de uma política econômica capaz de elevar o crescimento econômico e de reduzir as desigualdades, respeitadas as restrições fiscal e orçamentária, à luz da Constituição Cidadã.
Um ponto importante sobre o salário mínimo: o atual governo também promoveu uma medida na direção de limitar seu crescimento real ao teto do arcabouço fiscal em 2024. Isso será relevante no caso de prosperar a proposta de redução da taxa máxima de crescimento dos gastos permitida pela Lei Complementar nº 200/2023. Haverá um efeito automático (mas não suficiente, obviamente).
Quanto às vinculações, uma ideia palatável seria, também, submetê-las ao avanço do teto do arcabouço, na linha do que já se começou a providenciar no bojo do PLP (Projeto de Lei Complementar) nº 114. Outra possibilidade: permitir, pela Constituição, contingenciamentos e bloqueios na parte discricionária da saúde e da educação quando da necessidade imposta pelas regras fiscais em vigor (inclusive a meta de resultado primário).
O fato é que existe um caminho do meio para o ajuste fiscal.
Ele será adotado, muito provavelmente, pela imposição de uma realidade marcada pela desaceleração da atividade econômica, pelo risco de recessão e, sobretudo, pelos juros elevadíssimos com dívidas crescentes. As pressões sobre a taxa de câmbio ainda estão invisíveis, dadas as especificidades do cenário externo, mas o juro já assusta e corrói a renda e o crescimento.
A realidade sempre se impõe. A história do Brasil é marcada por episódios que exemplificam essa afirmação. O ajuste fiscal efetivo, com FHC (Fernando Henrique Cardoso), só chegou no final, muito embora o caminho estivesse sendo pavimentado desde antes. A escolha pela geração de superávits primários derivou, dentre outros fatores, da pressão do FMI (Fundo Monetário Internacional), dado o componente expressivo de dívida externa nos passivos brutos do governo, à época. Esse superávit veio e permaneceu por longo período, sendo intensificado após a eleição de Lula em 2002.
Se o câmbio não está pressionado, hoje, os juros estão. Nas mãos do governo, reside o poder de ressuscitar a confiança, ingrediente providencial na desejada receita para se ter juros baixos.
As famílias já sentem na pele o comprometimento crescente de sua renda com juros e parcelas. Veja-se a adesão ao Desenrola em suas diferentes versões. A dívida privada cresce e os setores prejudicados pela cunha financeira se avolumam.
Os juros exercerão, desta vez, o papel de dar o susto necessário para que se acione o gatilho do ajuste fiscal, algo típico, no fim das contas, para um primeiro ano de mandato. Muito embora o lado fiscal não explique toda a carga de juros, é por aí que se deve começar.
Texto em que o autor apresenta e defende suas ideias e opiniões, a partir da interpretação de fatos e dados.
** Este texto não reflete, necessariamente, a opinião do UOL.
Deixe seu comentário
O autor da mensagem, e não o UOL, é o responsável pelo comentário. Leia as Regras de Uso do UOL.