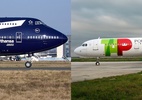
A Lufthansa venceu a disputa com a Air France-KLM e foi escolhida pelo governo português para comprar uma participação de até 49,9% da TAP. O negócio, anunciado em 14 de outubro, prevê o pagamento de 1,201 bilhão de euros (cerca de R$ 7,32 bilhões, em conversão aproximada) e abre caminho para uma integração mais profunda entre as duas companhias.
A operação, entretanto, ainda precisa cumprir as etapas necessárias para ser concluída. A negociação interessa diretamente ao Brasil, já que a TAP é a maior companhia estrangeira com operação dedicada exclusivamente ao transporte internacional no país (o que exclui a Latam, que, embora sediada no Chile, opera também voos domésticos no Brasil e lidera o ranking geral de passageiros internacionais).
A empresa transportou 1.679.725 passageiros em 7.754 decolagens no Brasil entre janeiro e setembro 2026 , conforme dados da Anac (Agência Nacional de Aviação Civil). A relevância da companhia está na ligação entre diversas cidades brasileiras e Lisboa, que também funciona como ponto de conexão para outros destinos europeus.
A Lufthansa, por sua vez, também já opera conectando o Brasil à Europa. A união das empresas pode ampliar as alternativas de conexão para os passageiros, mas ainda não há garantia de que isso se traduza em novas rotas, mais frequências ou passagens mais baratas.
O que muda para o passageiro brasileiro
A principal oportunidade está na combinação das redes das duas empresas. A TAP tem presença em diferentes cidades brasileiras e conecta esses mercados a Lisboa, enquanto a Lufthansa conta com uma extensa malha europeia e internacional, que pode ampliar as opções de conexão para quem sai do Brasil.
Para Roberto Kanter, professor dos MBAs de Gestão Comercial da Fundação Getulio Vargas (FGV), essa complementaridade pode beneficiar o consumidor. "A associação com a Lufthansa poderá fortalecer essa percepção de valor da TAP, principalmente se vier acompanhada de melhorias na experiência do passageiro, nas conexões, nos serviços e nos programas de fidelidade", diz o professor.
A integração também pode facilitar o acesso a destinos atendidos pela Lufthansa e por outras companhias do grupo. O resultado dependerá de como as empresas organizarem suas operações, os horários dos voos e as conexões oferecidas aos passageiros.
Felipe Carreirão, consultor sênior de pesquisa, e Maria Eduarda Mazzafera, analista sênior de pesquisa da Euromonitor, avaliam que a aquisição reforçaria a posição do grupo alemão no Brasil. Os analistas, porém, recomendam cautela ao projetar os efeitos da operação.
"Minha leitura seria mais de fortalecimento de uma posição já relevante do que de uma mudança substancial na dinâmica atual do mercado", afirmam os representantes da consultoria.
Os dados da Euromonitor ajudam a dimensionar a importância da companhia portuguesa. Considerando empresas sediadas fora do Brasil e dedicadas integralmente ao transporte internacional, a TAP é a principal em número de passageiros no país. Em 2025, transportou aproximadamente 2,2 milhões de pessoas, ante cerca de 383 mil da Lufthansa, segundo a consultoria.
Bruno Boris, professor de Direito do Consumidor da Universidade Presbiteriana Mackenzie Campinas, avalia que a operação pode ampliar a oferta de voos e, eventualmente, trazer benefícios para os preços.
A redução das tarifas, porém, dependerá de como os ganhos da integração serão distribuídos. "Talvez haja algum benefício de preço, com a reorganização logística das empresas, mas isso dependerá se eventuais benefícios econômicos serão repassados ao consumidor final", diz Boris.
O professor da FGV também faz uma ressalva sobre o efeito da operação nas tarifas. "Uma companhia maior não significa necessariamente passagens mais baratas. A integração poderá trazer ganhos operacionais, mas também aumentar a concentração do mercado", diz Kanter.
Assim, a ampliação das possibilidades de conexão não significa, por si só, redução das tarifas. O benefício para o passageiro dependerá das condições comerciais, da organização das malhas e da concorrência nas rotas.
TAP deve crescer no Brasil?
A expectativa de Kanter é de que a presença da companhia portuguesa no país aumente. "Minha expectativa é de crescimento, principalmente porque acredito que o mercado brasileiro representa um dos ativos estratégicos mais importantes dessa aquisição", diz o professor.
A explicação está na capilaridade da TAP. Ao operar em diferentes cidades brasileiras, a empresa consegue atender passageiros que, sem uma ligação internacional direta, precisariam se deslocar até São Paulo ou Rio de Janeiro para iniciar uma viagem à Europa.
Para a Lufthansa, essa rede representa uma oportunidade de ampliar sua participação no Brasil sem precisar construir toda essa estrutura do zero. A integração também pode permitir que as empresas distribuam passageiros entre suas malhas e aproveitem melhor as conexões disponíveis, segundo Kanter.
Boris também considera que a aérea portuguesa deve manter sua relevância no mercado brasileiro. "A TAP já está consolidada no mercado do nosso país, especialmente para voos a Portugal, e certamente a Lufthansa sabia disso quando da compra e não vai querer perder espaço para outros concorrentes, seja do Brasil ou do exterior", diz o professor do Mackenzie.
A proposta escolhida pelo governo português prevê o reforço da presença da TAP na América Latina e no aeroporto do Porto, além do aumento da frota para até 130 aeronaves. O plano também contempla a manutenção da marca, da sede e do centro de conexões de Lisboa.
Essas são condições e objetivos anunciados para a operação, não mudanças já implementadas. Há, contudo, limites para uma expansão, segundo Kanter, que lembra que o aeroporto de Lisboa enfrenta restrições de capacidade, o que pode dificultar o crescimento da operação.
A Euromonitor pondera que a ampliação da conectividade aérea brasileira já ocorre independentemente da negociação. Carreirão e Mazzafera destacam o crescimento das ligações entre cidades fora do eixo Rio-São Paulo e centros internacionais, incluindo Lisboa, com destaque para o Nordeste e para aeroportos de destinos menos populares.
A consultoria também aponta que Portugal é o terceiro país mais visitado por passageiros que embarcam no Brasil, atrás dos Estados Unidos e da França, segundo dados apurados pelos analistas. Na direção inversa, Portugal aparece na sétima posição entre os países de origem dos passageiros que chegam ao Brasil.
Para Boris, a integração também pode ampliar as alternativas de destinos para os clientes da TAP e aumentar a concorrência com as empresas brasileiras. "Não devemos ignorar que a Lufthansa é uma das maiores do mundo e pode dar mais opções de destinos aos consumidores da TAP, além disso ela deve concorrer diretamente com as nossas companhias aéreas: Gol, Latam e Azul", diz o professor.
A Euromonitor, por sua vez, avalia que, dada a importância do mercado brasileiro para a TAP, seria surpreendente uma mudança estratégica que reduza sua relevância no país. Ainda assim, os analistas recomendam cautela antes de antecipar decisões sobre a operação, que ainda depende das etapas necessárias para ser concluída.
Por que a Lufthansa venceu
A Lufthansa superou a Air France-KLM na etapa final da privatização. Segundo o governo português, sua proposta financeira foi até 16% superior à concorrente e apresentou menor grau de incerteza.
Os dois grupos haviam apresentado propostas para adquirir uma participação minoritária e também demonstraram interesse em uma eventual compra da maioria do capital.
Nesta primeira etapa, a Lufthansa poderá adquirir 44,9% do capital da TAP. A operação, no entanto, abrange até 49,9% do capital, já que, além dos 44,9% que ficarão diretamente com a alemã, até 5% estão reservados aos trabalhadores da companhia.
Caso os funcionários não exerçam esse direito de compra, a Lufthansa adquire essa parcela remanescente, podendo chegar aos 49,9%. O Estado português, por sua vez, mantém 50,1% do capital e, portanto, o controle acionário da TAP nesta fase.
Uma segunda etapa poderá permitir a venda da maior parte do capital acionário à Lufthansa. A proposta prevê um valor adicional de 1,351 bilhão de euros e uma valorização total direta de 2,552 bilhões de euros para a operação, incluindo uma participação acionária de 5% do Estado português no grupo combinado. Essa fase futura depende de um processo próprio e de sua concretização.
A disputa também envolveu estratégias diferentes para a companhia. A Air France-KLM apresentou a possibilidade de transformar Lisboa em seu único centro de conexões no sul da Europa.
A Lufthansa, por sua vez, defendeu o fortalecimento da presença da TAP no Atlântico e sua integração a um grupo que já reúne companhias como Swiss, Austrian Airlines e Brussels Airlines, de acordo com relatos da mídia especializada.
Para o Brasil, a escolha da Lufthansa não significa necessariamente uma mudança imediata na operação. Segundo a Euromonitor, uma eventual combinação reforçaria uma posição já relevante do grupo no país, mas não permite prever uma expansão expressiva da oferta.
Da privatização à volta do Estado
A história da TAP ajuda a explicar a importância estratégica da negociação. Criada em 1945, a companhia foi nacionalizada em 1975, após a Revolução dos Cravos, que encerrou a ditadura portuguesa. Décadas depois, voltou à iniciativa privada.
Em 2015, um consórcio liderado pelo empresário David Neeleman, fundador da Azul, e pelo empresário português Humberto Pedrosa comprou 61% da companhia. A mudança, porém, durou pouco e já em 2016, o governo português renegociou o acordo e recuperou o controle acionário, em uma reconfiguração formalizada no ano seguinte.
A pandemia de covid-19 provocou outra mudança. Em 2020, o Estado adquiriu uma participação adicional de 22,5%, elevando sua fatia para 72,5% e ampliando o controle público sobre a empresa.
O processo de reprivatização foi retomado em 2025, com a busca por um investidor estratégico. Em 2026, a disputa entre Lufthansa e Air France-KLM chegou à etapa decisiva.
A escolha do grupo alemão representa, portanto, mais uma mudança na estrutura de capital da companhia portuguesa. Para o passageiro brasileiro, a expectativa é de que a operação amplie as conexões e fortaleça a oferta internacional da TAP. O que ainda precisa ser demonstrado, porém, é se essa integração se traduzirá em mais voos, melhores serviços e tarifas competitivas.
Texto que relata acontecimentos, baseado em fatos e dados observados ou verificados diretamente pelo jornalista ou obtidos pelo acesso a fontes jornalísticas reconhecidas e confiáveis.
Deixe seu comentário
O autor da mensagem, e não o UOL, é o responsável pelo comentário. Leia as Regras de Uso do UOL.